Coinbase与Stablecore接入社区银行:覆盖3000家是潜力,不是已经全部上线
Coinbase在9月16日宣布与Stablecore合作,把数字资产托管、交易和稳定币支付接入美国社区银行、地区银行与信用合作社现有系统。合作已经在包括得克萨斯州Amarillo National Bank在内的金融机构推进。Stablecore的技术覆盖可触达3000多家银行和信用合作社,但“可触达”不等于这些机构都已采用,更不等于数千家银行当天同时开放加密服务 。
币界网报道:
Coinbase在9月16日宣布与Stablecore合作,把数字资产托管、交易和稳定币支付接入美国社区银行、地区银行与信用合作社现有系统。合作已经在包括得克萨斯州Amarillo National Bank在内的金融机构推进。Stablecore的技术覆盖可触达3000多家银行和信用合作社,但“可触达”不等于这些机构都已采用,更不等于数千家银行当天同时开放加密服务。
这项合作试图解决一个现实问题:小型金融机构想提供数字资产服务,却很难自己建设钱包、托管、交易、合规和结算系统。Stablecore负责把这些组件编排进核心银行、数字银行和合规平台,Coinbase提供底层受监管数字资产基础设施,包括托管与交易。银行保留自己的品牌和客户界面,用户不必离开原有银行应用。
官方列出的潜在功能包括买卖、持有、支付、质押数字资产,以及代币化存款和稳定币服务。每项功能能否真正开放,要看机构选择、地区规则、客户资格和产品审查。合作公告描述的是一套能力组合,并未承诺所有参与银行都会一次启用全部服务。
白标模式让小银行少造一套系统,也增加了供应商依赖
白标基础设施的优势是上线更快。银行已有客户身份、账户和支付关系,如果数字资产功能嵌入同一界面,就能减少用户在银行与交易所之间转账和重复认证。对于社区银行,这还可能避免客户关系被大型科技平台直接拿走。客户看到的是本地银行品牌,后台却由多家技术供应商协同完成。
分工清楚不代表风险消失。Coinbase承担托管和交易等底层能力,Stablecore管理集成与编排,银行负责客户关系与自身合规。任何一层发生故障,都可能影响用户体验。机构必须提前约定资产所有权记录、订单失败处理、稳定币赎回、密钥控制和投诉责任,不能让客户在三家公司之间寻找负责人。
“受监管基础设施”也不能扩大解释为每个产品都无风险。托管牌照、交易服务和银行监管分别对应不同法律实体与义务。数字资产价格可能波动,稳定币有发行人与储备风险,质押还涉及锁定、协议惩罚和收益变化。银行熟悉的界面不会改变这些产品的底层风险。
Stablecore称其平台已经与社区机构使用的核心银行、数字银行和合规系统整合。这种兼容性是规模化的关键,因为老系统通常更新缓慢、接口复杂。不过真正部署还要进行数据映射、权限测试、灾难恢复和员工培训。覆盖3000多家机构的技术足迹只说明潜在入口,不代表3000个生产环境已经完成验证。
社区银行的优势是本地客户信任,劣势是技术和合规资源有限。外部平台可以把固定建设成本变成服务费用,却会形成集中依赖。一旦供应商价格调整、服务中断或产品政策变化,多家银行可能同时受影响。采购时需要出口机制、数据可迁移性和替代方案,而不能只比较上线速度。
稳定币进入银行界面后,关键指标是实际使用而不是机构名单
合作最有想象力的部分是稳定币支付。企业可能用它进行更快结算,个人可能在跨境转账中减少中间环节。但稳定币在链上几乎实时转移,不代表银行入账、反洗钱审查和法币兑换都实时完成。完整支付速度仍由最慢环节决定,成本也要加入链上费用、兑换价差和服务费。
代币化存款与稳定币还需要区分。代币化存款通常是银行负债的数字表示,稳定币则由特定发行人发行,两者在存款保险、赎回权和资产隔离上可能不同。若应用把它们放在同一“数字美元”入口,披露必须让客户看懂自己持有的究竟是什么。
公告提到用户可以质押资产,但该功能尤其需要资格与风险说明。质押收益不是银行存款利息,回报可能变化,资产可能面临协议或市场风险。某些地区和账户类型也未必允许。银行若用传统储蓄产品的语气展示质押,会增加误解,因此产品命名和适当性评估非常重要。
Amarillo National Bank的参与说明合作不是纯概念,却不足以证明大规模复制已经完成。不同核心银行供应商、州监管要求和客户结构会改变部署难度。下一步应观察实际上线机构数量、启用功能、活跃用户、交易失败率和客户支持情况,而不只是潜在覆盖数字。
对Coinbase而言,这条渠道把服务从直接面向用户的交易所延伸到银行后台;对Stablecore而言,Coinbase提供所需的托管和交易能力;对社区银行而言,它们可以在不更换整体系统的前提下试水数字资产。利益互补很清楚,但也需要避免单一供应商在区域金融机构中形成过度集中。
这项合作已经开始,不是遥远计划;但全面效果仍处早期。最准确的结论是,Coinbase和Stablecore提供了一条可供3000多家机构采用的技术路径,并已有少数机构推进。它并没有宣布3000家银行完成上线,也没有保证所有客户都能立即交易、支付或质押。真正决定项目成败的,将是小银行能否以可解释的风险、稳定的系统和合理成本,把链上服务变成长期可用的银行产品。
免责声明:本文内容来源于公开信息整理,仅供学习研究之用,不构成任何投资、法律等领域的建议和依据。据此操作,风险自担。
相关阅读
更多 区块链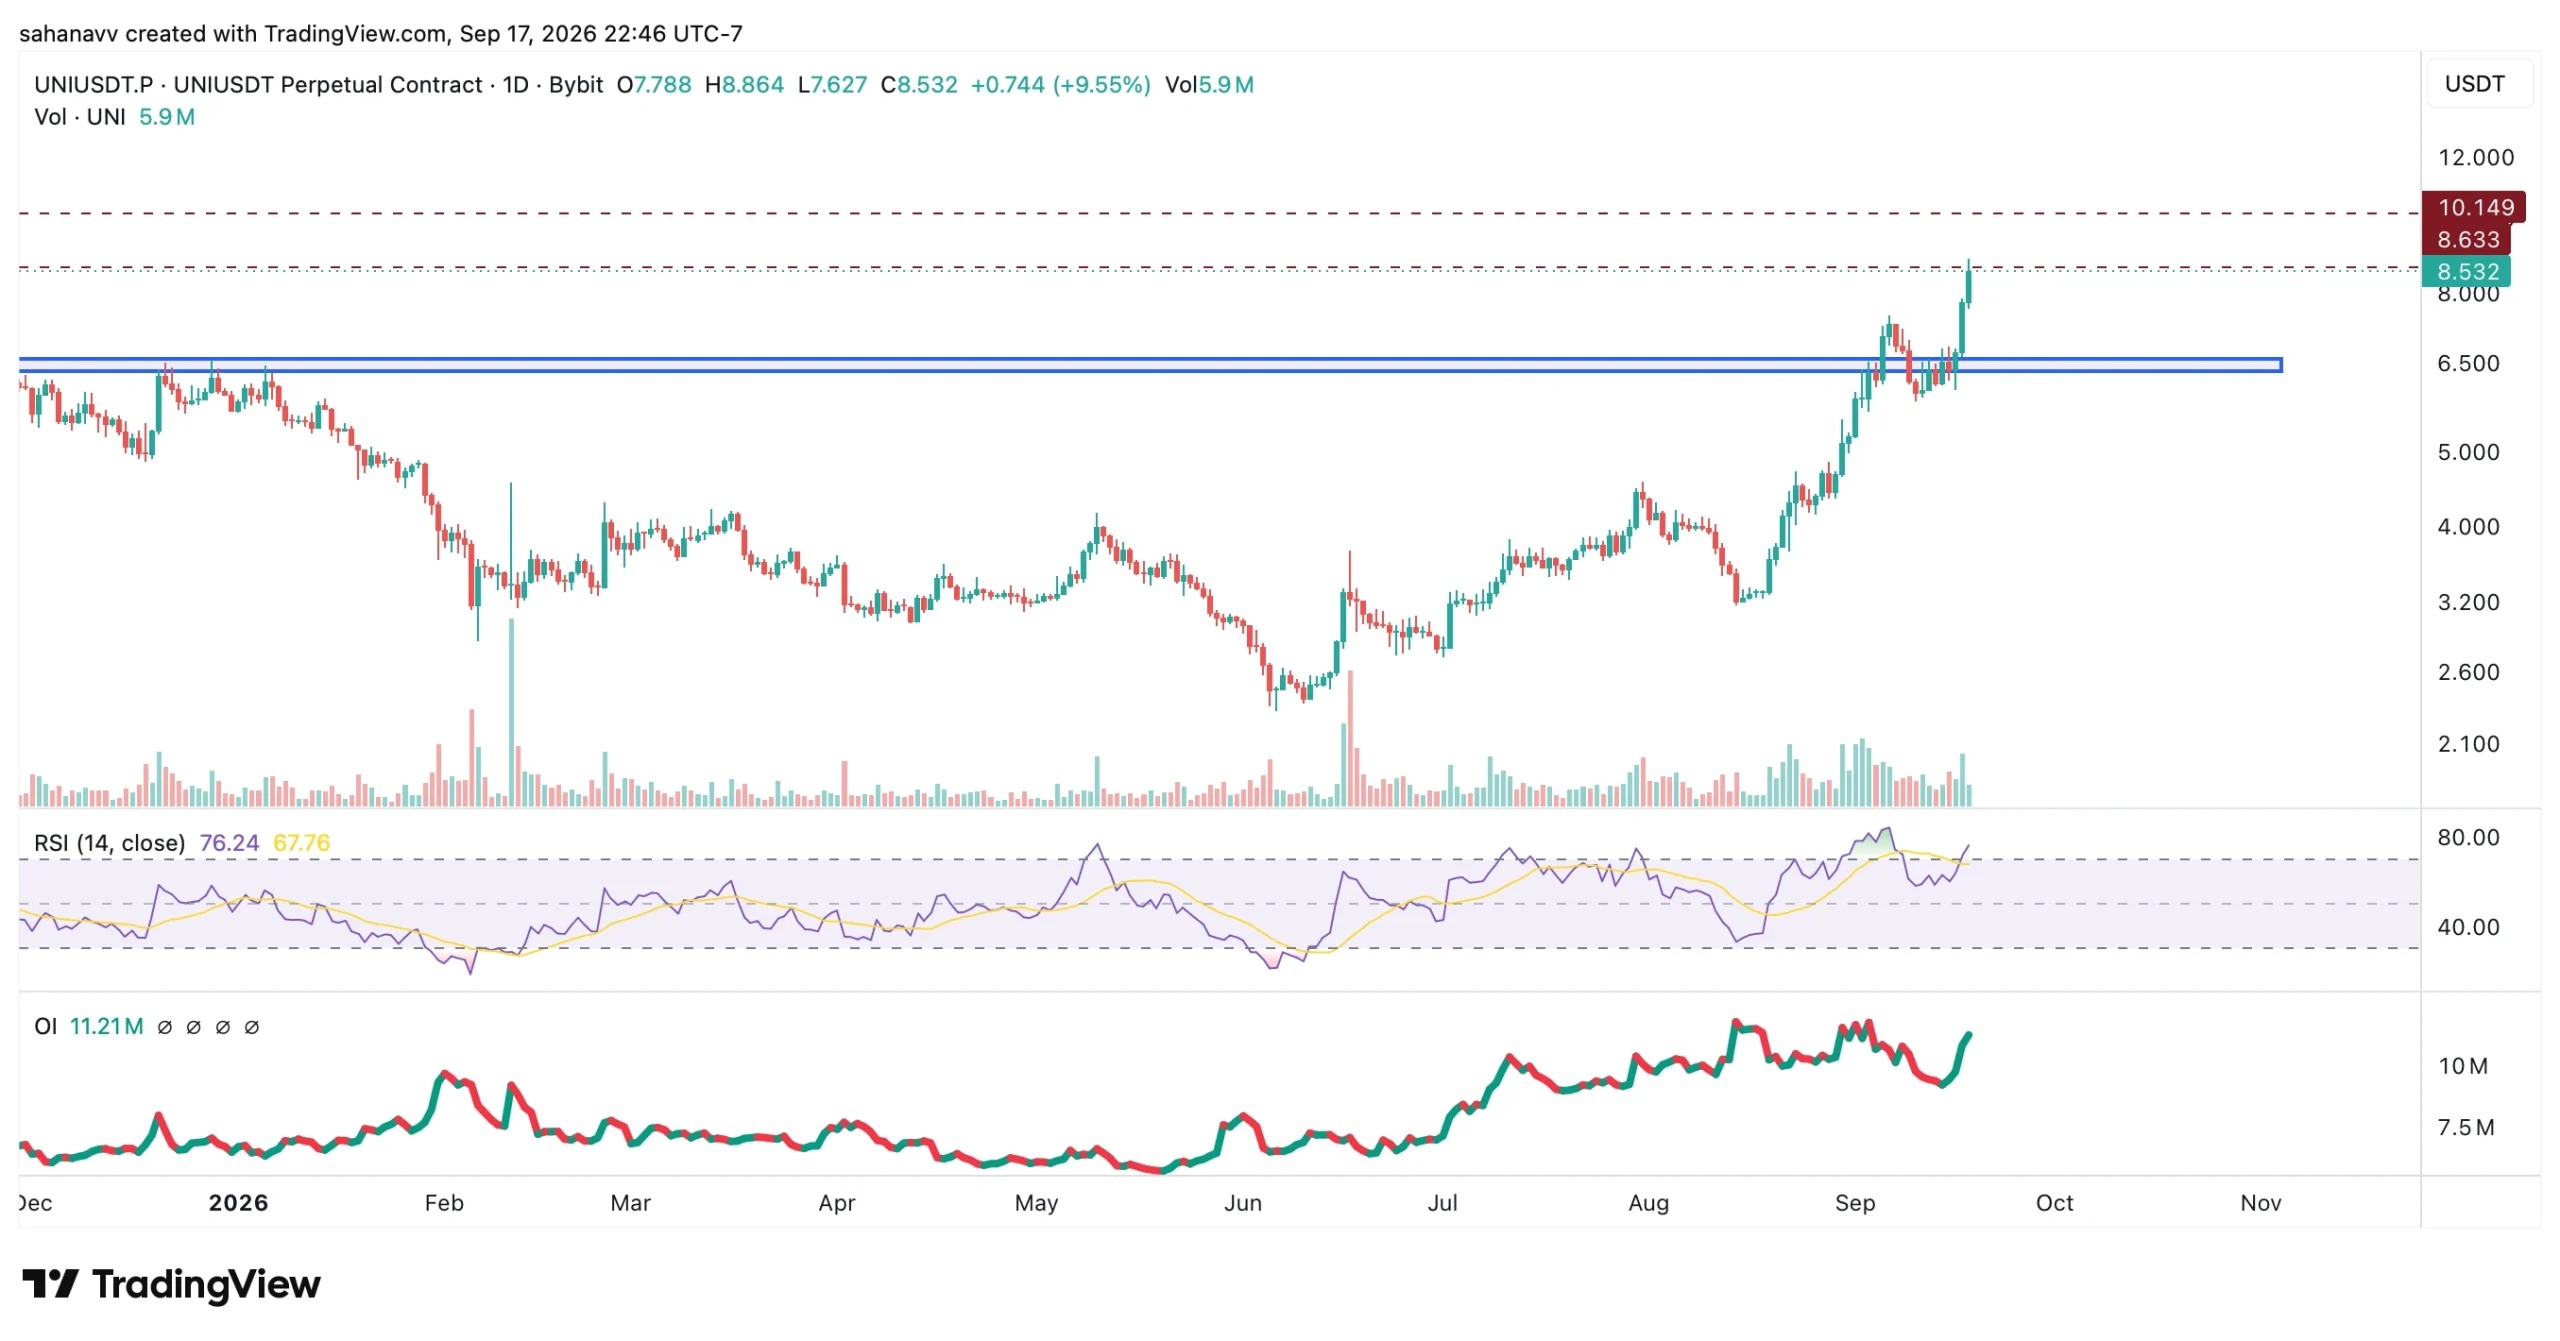
SEC放开许可型AMM路径,Uniswap再受关注
SEC 为许可型 AMM 交易打开合规路径,带动市场重新关注 Uniswap v4 及其许可池设计,UNI 价格同步走强 。
SEC设五年豁免路径,代币化美股迎来美国试点
SEC推出五年期豁免框架,为代币化美股在美国本土链上交易提供试点路径,但仅限许可制 AMM、完整股东权利代币,且发行人可反对上线 。
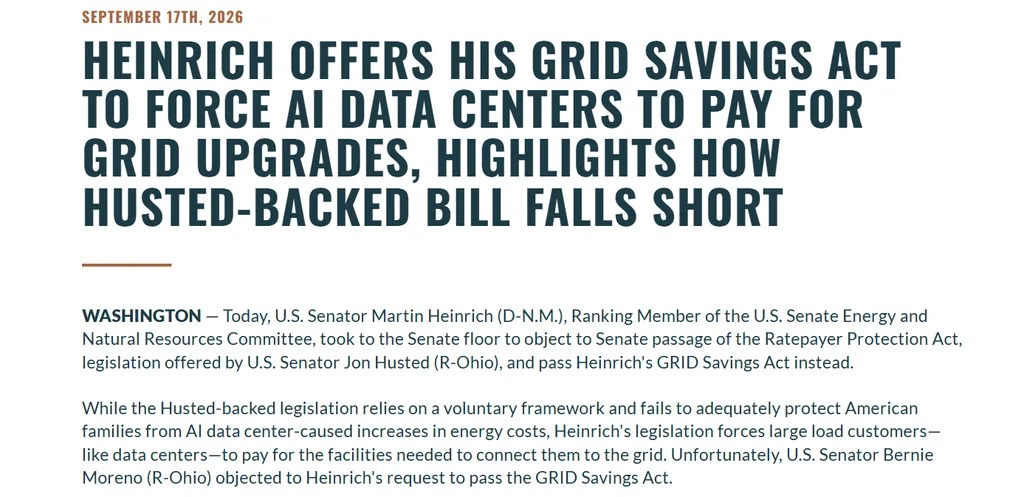
美国参议院搁置AI数据中心电价法案
美国参议院搁置一项涉及 AI 数据中心用电成本分担的法案,电网升级费用归属成为两党争议焦点 。
韩国KOSPI早盘升逾2% 芯片股领涨
韩国KOSPI指数9月18日早盘上涨逾2%,芯片权重股走强,韩元兑美元报约1385 。
Solana将目标出块时间缩短至250毫秒
Solana把目标 slot 时间下调至 250 毫秒,网络更新更快,但单个 slot 可承载的计算与数据同步减少,整体容量基本不变 。
Cardano开发方警告用户远离被劫持YouTube频道
Cardano 开发方 IOG 称其 YouTube 频道疑似遭劫持,频道内出现冒用 Hoskinson 的虚假赠币直播,提醒用户不要点击链接、转账或提交个人信息 。