SEC设五年豁免路径,代币化美股迎来美国试点
SEC推出五年期豁免框架,为代币化美股在美国本土链上交易提供试点路径,但仅限许可制 AMM、完整股东权利代币,且发行人可反对上线 。
币界网报道:
美国证券交易委员会(SEC)推出一项为期五年的“创新豁免”,首次为代币化美股在美国本土链上交易开出专项试点路径。新安排并非全面放开,而是在现有证券法框架内,为特定交易场所和部分流动性提供商提供有限豁免。
这项命令发布前,参议院未能推进 CLARITY 法案。SEC 主席 Paul Atkins 随后表示,即使立法受阻,SEC 仍会在现有权限内推动相关安排。市场因此将这份命令视为美国监管层绕开立法僵局、直接为证券上链开路的最新动作。
新设 TSV 交易场所
本次豁免的核心,是允许设立“代币化证券交易场所”TSV。此类平台可通过一个或多个 AMM 流动性池,撮合获准参与者交易符合条件的代币化 NMS 股票,而无需先按传统交易所路径完成完整注册。
不过,SEC 并未接受完全开放式模式。智能合约可以部署在公开公链上,代码也必须可审计、可公开查阅,但进入流动性池的参与者仍需经过资格审核。也就是说,底层基础设施可以是公链,交易参与端则必须保留许可制门槛。
合成代币被排除在外
SEC 对可交易资产设下了清晰边界。纳入豁免范围的代币,必须对应真实股票,并赋予持有人与传统股票相同的核心权利,包括分红和投票权。仅提供价格敞口、但不附带完整股东权利的合成股票代币,不在本次豁免之列。
发行人也保留较强控制权。TSV 若要上线第三方公司的代币化股票,需先书面通知发行人,并给予其反对机会。若发行人明确反对,相关代币不得上线交易;若未作回应,则可视为默认接受。
此外,这项豁免只处理“交易所”与部分“交易商”定义问题,并未覆盖经纪、托管、客户保护和清算等其他证券法要求。反欺诈和反操纵条款仍然适用,平台还需定期披露价格、成交量、交易时间和资金池规模等数据。
加密平台或先受益
从业务影响看,这一框架更接近为加密原生平台打开美国市场入口。Robinhood、Coinbase、Gemini 等已布局股票代币或相关业务的平台,理论上都可能借此扩展产品线。
但这并不意味着现有海外模式可以直接搬到美国。以 Robinhood 为例,其部分海外股票代币产品主要提供经济敞口,并不附带完整股东权利,与 SEC 新要求仍有差距。若要进入美国试点框架,平台需要调整产品结构,并采用符合条件的许可制 AMM 方案。
同一天,美国商品期货交易委员会(CFTC)也扩大了数字资产领域的无执行行动范围,为钱包和前端软件接入受监管衍生品市场提供了更清晰的口径。两项动作叠加,意味着美国监管层正在分别从证券和衍生品两个方向,为链上金融基础设施划出更明确的合规路径。
五年试点仍有多项限制
SEC 将这项安排定位为过渡性试点,而非长期终局。试点期为五年,期间可交易标的数量和成交量都设有上限,监管层也将根据公开数据和市场反馈,评估是否需要形成长期规则。
目前仍有几项问题没有解决。首先,合成股票代币的未来地位仍不明确。其次,发行人反对机制可能让部分最受欢迎的股票难以及时上线。再者,经纪、托管和清算等配套合规路径仍待后续补齐。
整体来看,SEC 这次没有为代币化证券全面开闸,但已经给出一条可操作的美国本土试点路线。对希望把证券交易搬到链上的平台而言,监管口径首次从原则讨论走向了可落地的制度测试。
免责声明:本文内容来源于公开信息整理,仅供学习研究之用,不构成任何投资、法律等领域的建议和依据。据此操作,风险自担。
相关阅读
更多 区块链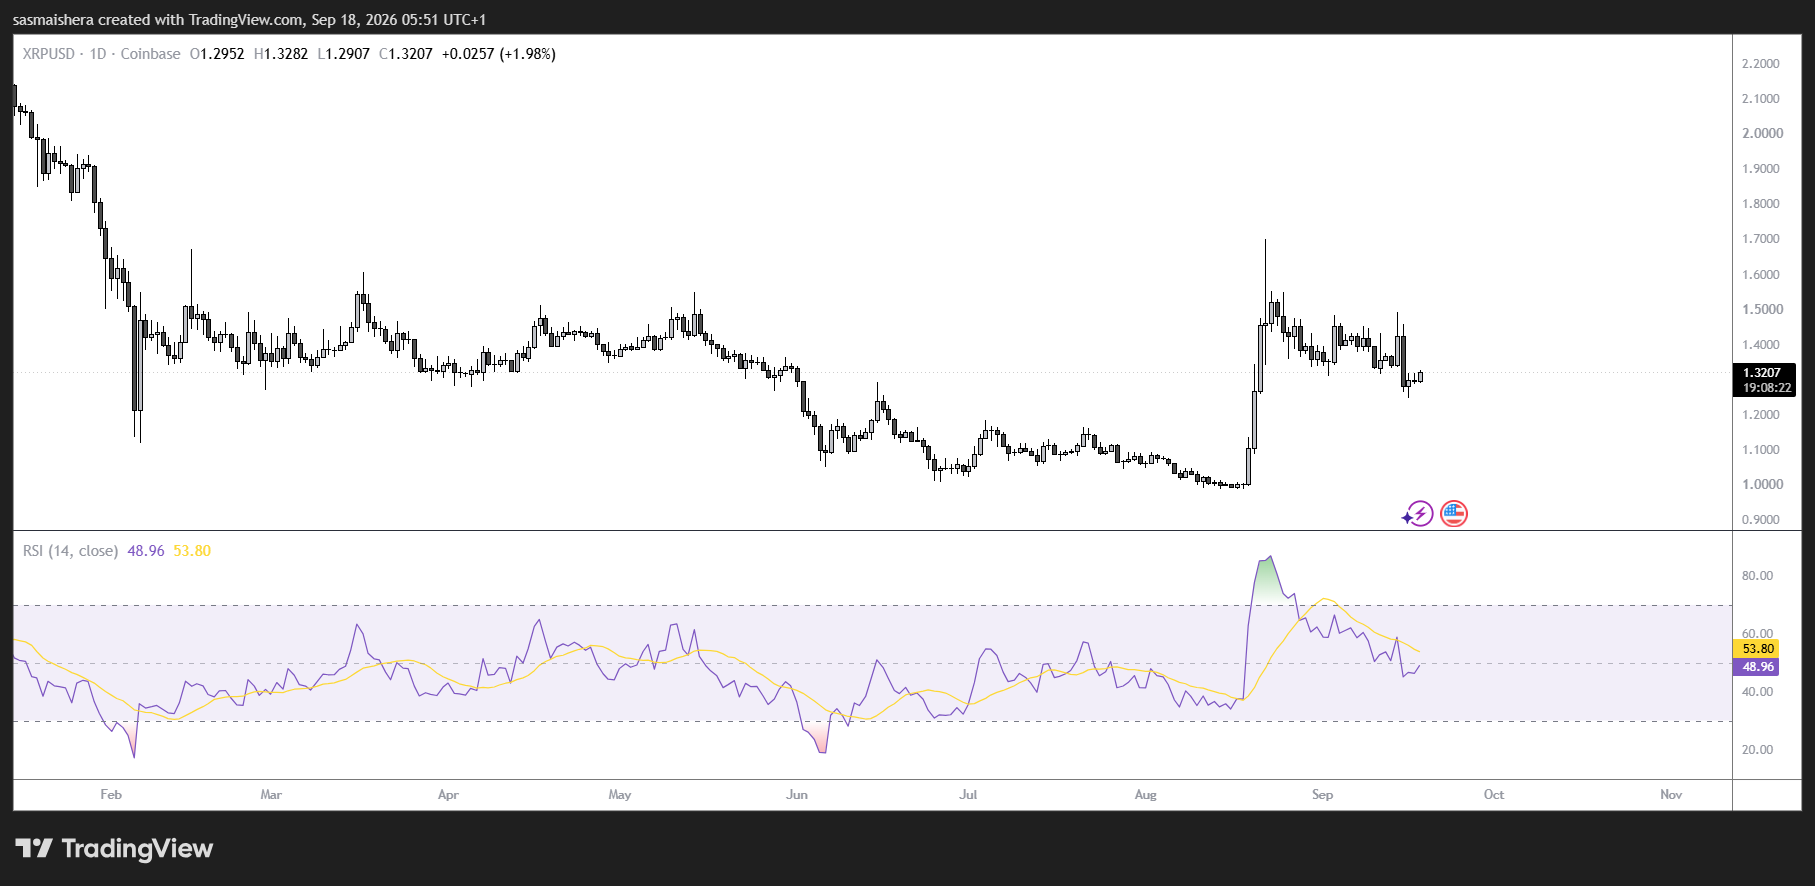
XRP守住1.30美元,期货持仓继续回落
XRP暂守1.30美元上方,期货未平仓合约从22.5亿枚降至21.2亿枚,市场情绪受美国立法受阻和美联储加息拖累 。
Taboola拟收购英国广告科技公司Dianomi
Taboola宣布拟收购专注金融广告的英国公司Dianomi,交易金额最高约 2700 万英镑 。
外媒:106 美元成 SOL 短线关键位
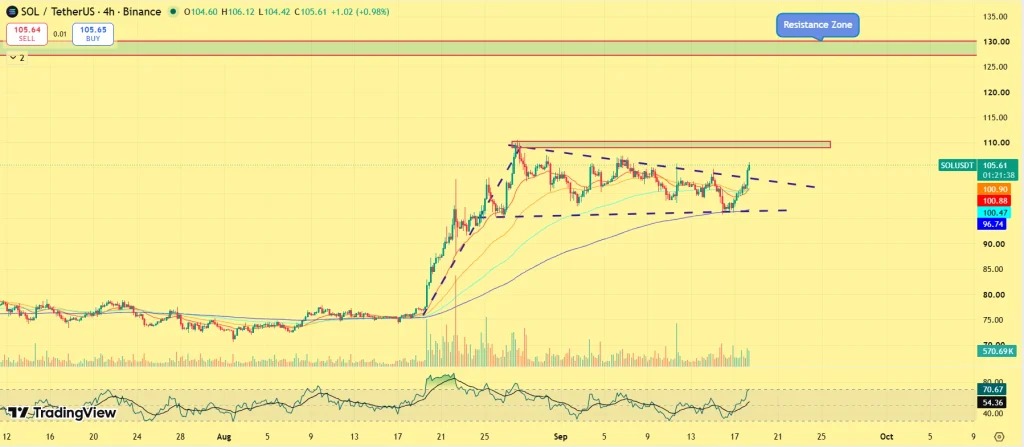
外媒称,SOL 短线关注 100 美元支撑与 106 美元阻力,放量突破后上方目标指向 115 美元和 130 美元 。
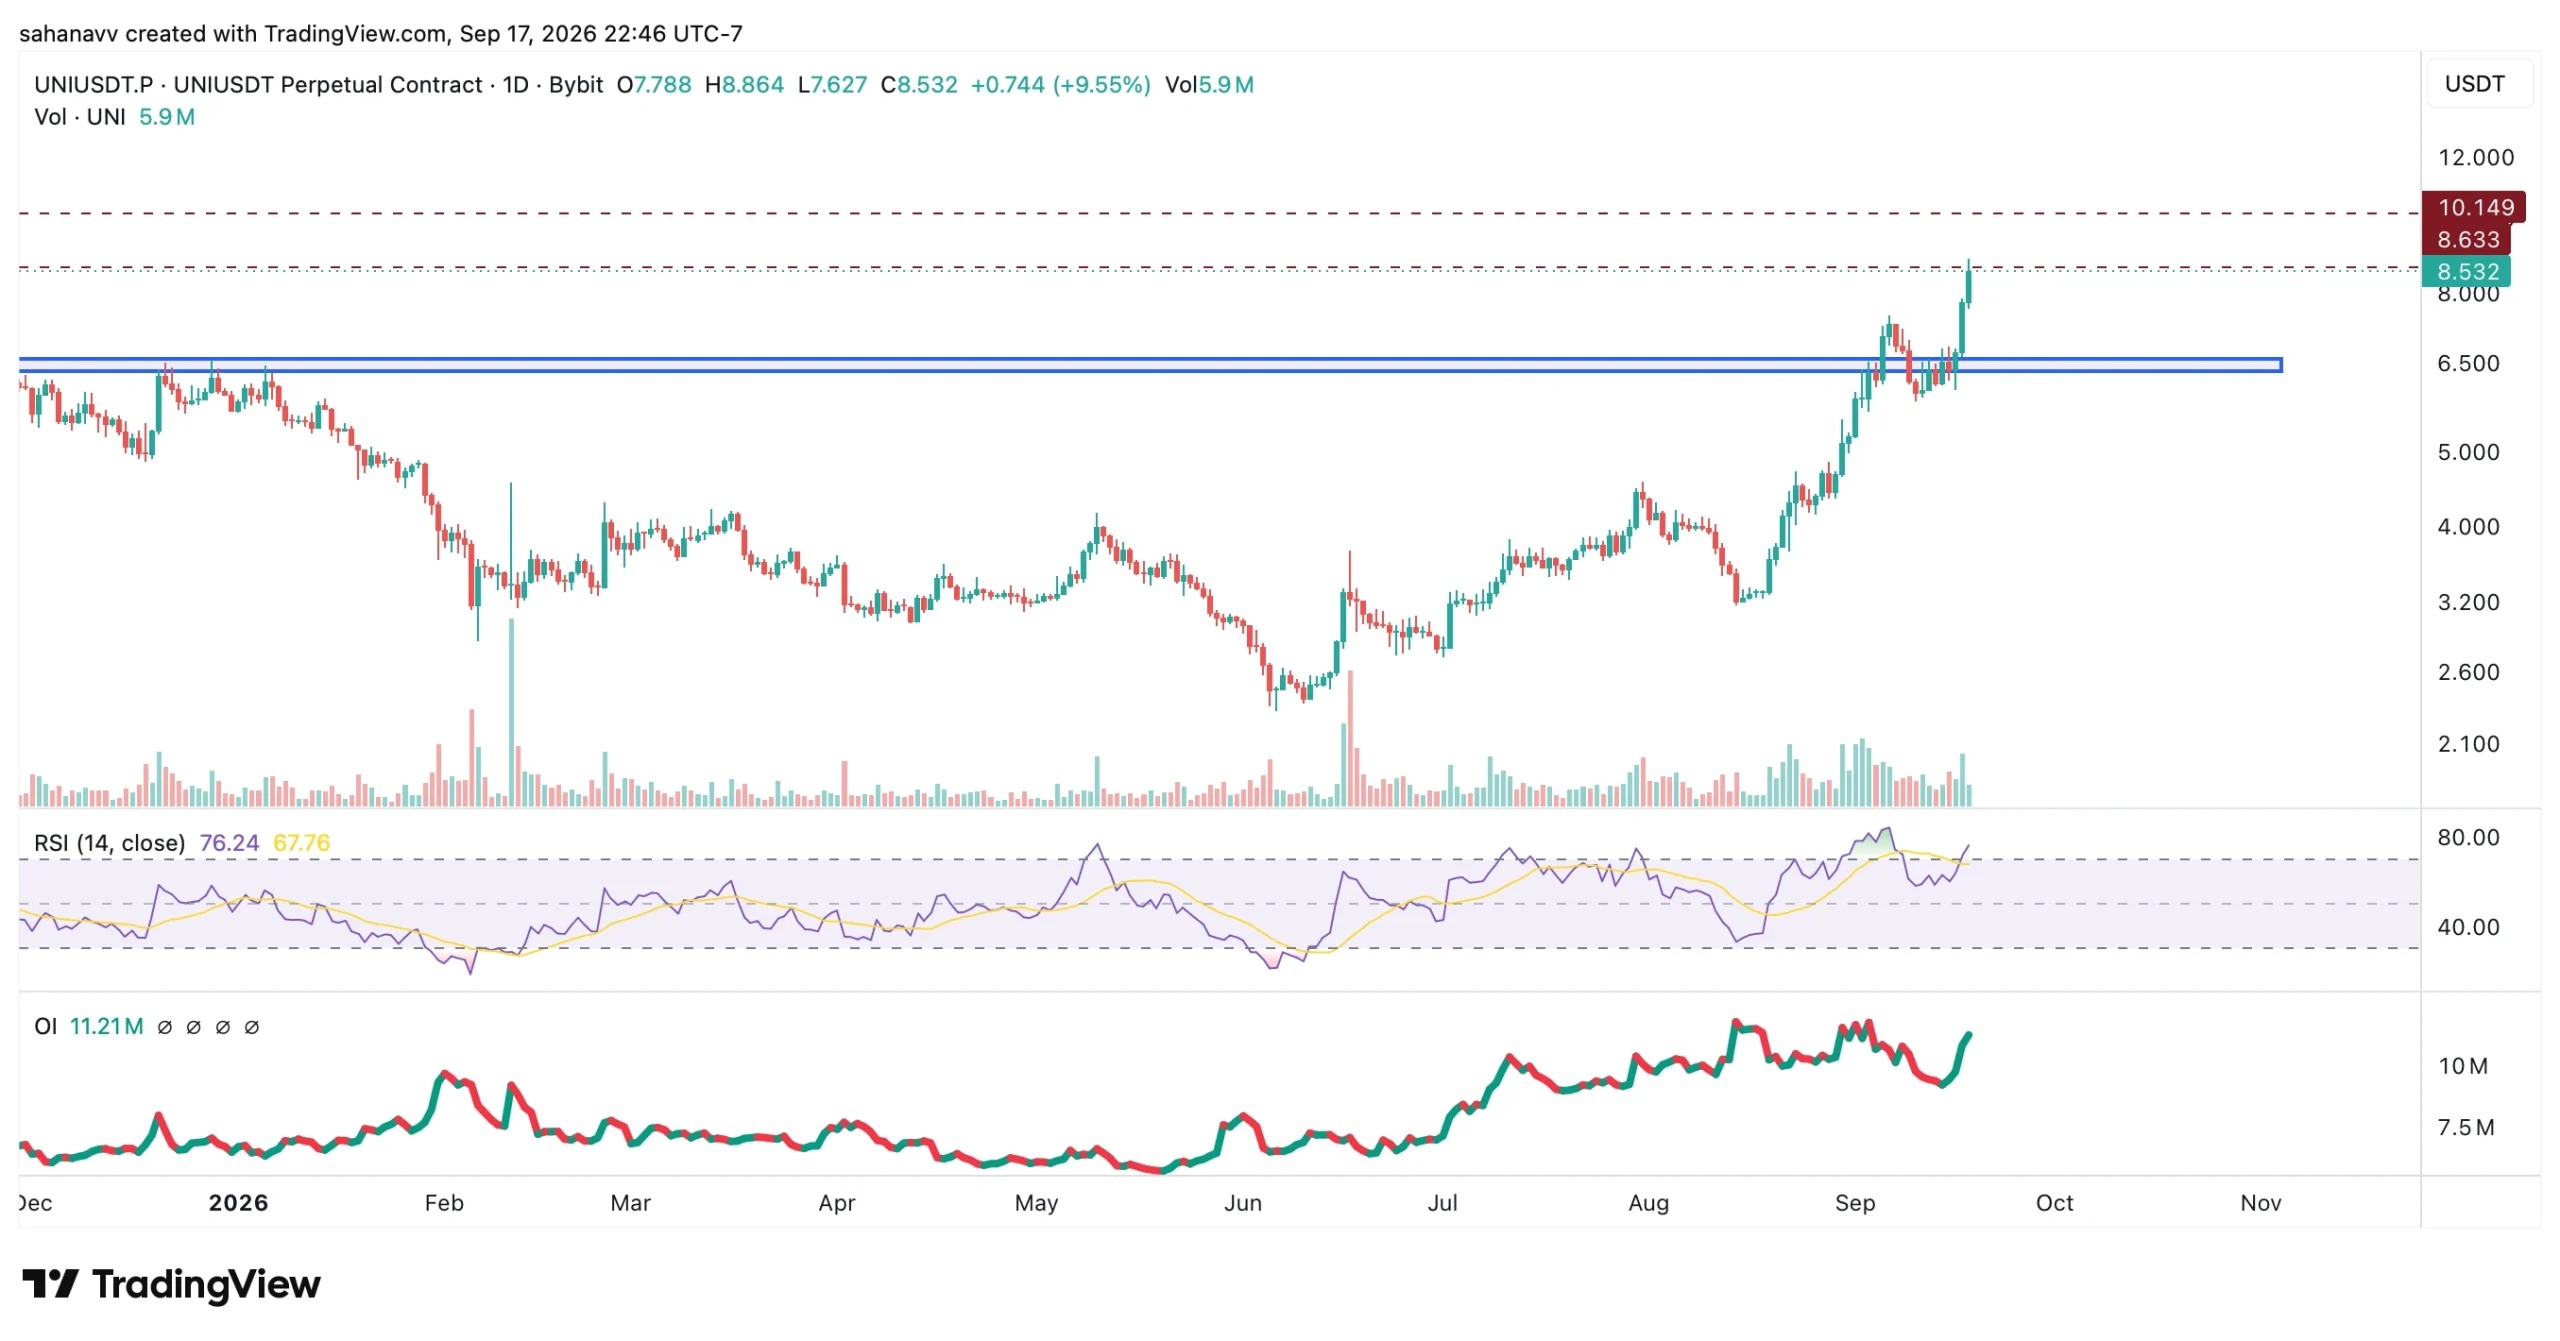
SEC放开许可型AMM路径,Uniswap再受关注
SEC 为许可型 AMM 交易打开合规路径,带动市场重新关注 Uniswap v4 及其许可池设计,UNI 价格同步走强 。
美国参议院搁置AI数据中心电价法案
美国参议院搁置一项涉及 AI 数据中心用电成本分担的法案,电网升级费用归属成为两党争议焦点 。
韩国KOSPI早盘升逾2% 芯片股领涨
韩国KOSPI指数9月18日早盘上涨逾2%,芯片权重股走强,韩元兑美元报约1385 。