美国8月进口价格上涨0.7%:燃料在降,非燃料商品却把外部成本重新推高
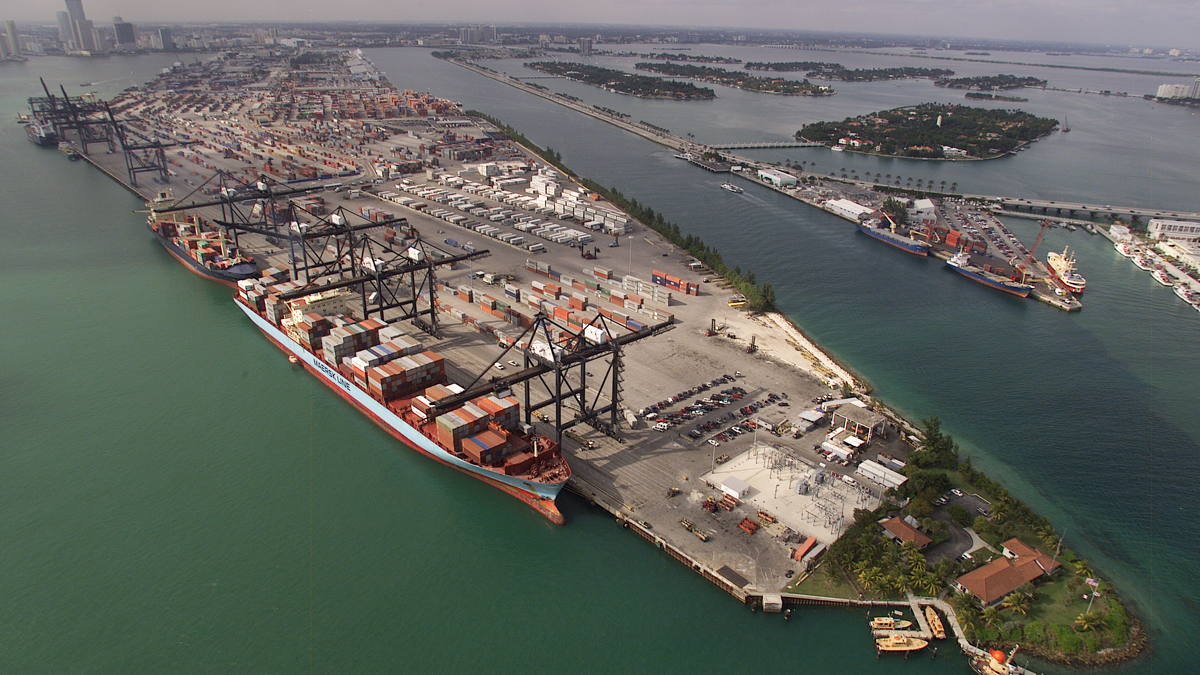
美国劳工统计局9月16日公布,8月进口价格环比上涨0.7%,扭转6月和7月连续下降0.3%的走势;过去12个月累计上涨7.0%,为2022年8月以来最大同比增幅。出口价格环比上涨0.6%,7月则下降1.4%;同比涨幅达到8.6%。这组数据反映跨境商品与运输服务价格重新走高,但它不是消费者物价指数,也不能直接写成美国居民当月生活成本上涨0.7% 。
币界网报道:
美国劳工统计局9月16日公布,8月进口价格环比上涨0.7%,扭转6月和7月连续下降0.3%的走势;过去12个月累计上涨7.0%,为2022年8月以来最大同比增幅。出口价格环比上涨0.6%,7月则下降1.4%;同比涨幅达到8.6%。这组数据反映跨境商品与运输服务价格重新走高,但它不是消费者物价指数,也不能直接写成美国居民当月生活成本上涨0.7%。
进口价格指数衡量进入美国的商品和部分服务价格,出口指数衡量美国出售给海外的价格。它们能捕捉汇率、能源、原材料、运输和全球供需变化,常被用来观察企业成本与贸易条件。价格是否最终传到零售端,还取决于库存、合同、利润率和市场竞争。
非燃料进口推动反弹,来源国与运输价格出现明显分化
8月进口价格上涨并非由燃料主导。官方指出,非燃料进口价格上涨超过了燃料价格下降的影响。能源价格回落通常会减轻运输和生产成本,但电子产品、资本品、消费品或其他工业投入涨价,仍会让企业面临更广泛的外部压力。若企业不能通过效率或利润吸收,后续可能逐步反映在批发和消费者价格中。
来源地数据差异很大。来自中国的进口价格环比上涨1.0%,为该指数2004年开始发布以来最大单月涨幅,同比上涨3.0%;来自欧盟的进口价格上涨0.9%,日本上涨0.2%,墨西哥上涨0.1%。加拿大进口价格下降0.8%,延续7月下降2.3%的走势。地区指数受商品结构影响,不能简单解释为某国所有商品统一涨价。
中国来源价格上涨主要由计算机和电子产品制造推动。对依赖电子零部件、设备和成品的企业,这可能影响采购预算;但指数衡量边境价格,不包含美国国内运输、零售加价和税费。企业也可能提前锁价或使用旧库存,因此进口端变化传导到终端通常存在时间差。
运输服务呈现另一种分化。进口航空客运票价8月下降11.2%,7月已下降11.0%,但同比仍上涨13.2%;进口航空货运价格环比上涨1.8%,同比上涨27.0%。出口航空客运票价下降4.3%,出口航空货运价格却上涨2.8%,同比上涨18.1%。客运季节与航线折扣不能代表货运成本,二者对企业和家庭的影响方向可能相反。
官方数据允许发布后连续三个月修正。能源与运输项目波动较大,单月0.7%不能自动外推全年。更稳妥的做法是同时观察剔除燃料指标、三个月累计变化和具体商品类别,判断涨价是否从少数品类扩散。
出口价格同比上涨8.6%,贸易条件并没有对所有伙伴同步改善
美国出口价格8月环比上涨0.6%。农业出口价格上涨0.5%,自2025年12月以来没有出现月度下降;玉米和动物饲料涨价抵消肉类降价。农业出口价格同比上涨5.8%,为2022年12月以来最大同比升幅,玉米、大豆、油籽、食用油和饲料是主要推动项。
非农业出口价格环比上涨0.7%,此前6月和7月分别下降0.8%和1.6%。石油及石油产品、有色金属和其他金属推动工业用品价格反弹1.4%,而天然气价格下降。资本品价格上涨0.2%,汽车及零部件上涨0.3%,不含汽车的消费品价格持平。这说明总指数回升既有大宗商品因素,也包含部分制造品价格变化。
出口价格上涨可能提高美国生产商单位收入,但如果海外客户需求因此转弱,数量效应会抵消价格收益。进口和出口价格还共同决定贸易条件,即一单位出口能够换取多少进口。美国对中国的贸易条件指数8月下降2.1%,原因是对华出口价格下降1.1%,而中国来源进口价格上涨1.0%。对加拿大和墨西哥的贸易条件则分别改善2.4%和1.1%。
贸易条件不是贸易差额。价格比率改善可能来自出口涨价,也可能来自进口降价;真正的净出口还取决于数量、汇率和需求。对货币政策而言,进口成本是通胀线索之一,但央行会与CPI、PCE、工资和通胀预期一起判断。一次边境价格上涨不足以单独决定利率。
企业更应该关注与自身供应链对应的分项。航空货运同比涨27.0%,对高价值、时效敏感商品影响较大;加拿大来源价格下降可能更多反映能源和商品组合;电子产品价格变化则影响科技与制造业。把7.0%的进口价格同比涨幅直接加到每件商品售价上,会忽略权重和传导机制。
8月数据给出的核心信号是,外部价格压力在燃料下降的同时重新扩散到非燃料进口和部分出口品。它可能给企业利润率与通胀带来压力,但传导速度并不固定。接下来要看非燃料进口是否连续上涨、运输成本能否回落,以及终端需求是否允许企业提价,而不是只用一个月的总指数宣布新一轮通胀已经确定。
免责声明:本文内容来源于公开信息整理,仅供学习研究之用,不构成任何投资、法律等领域的建议和依据。据此操作,风险自担。
相关阅读
更多 区块链
外媒:甲骨文AI项目贷款折价暴露融资压力
甲骨文 AI 数据中心项目贷款在二级市场折价交易,外媒称这反映出市场开始重新评估 AI 基础设施融资风险 。
SEC推进代币化股票试点,Coinbase等或受益
SEC 代币化股票试点启动后,分析师看好 Coinbase、Robinhood 与 Circle 在托管、链上交易和稳定币结算上的受益空间 。
Grayscale 旗下 Zcash ETF 计划拆分份额
Grayscale 旗下 Zcash ETF 计划拆分份额,涉及加密交易产品调整 。
Fetch.ai与NuNet遭同一地址攻击,损失约200万美元
Blockaid称同一地址攻击Fetch.ai与NuNet,合计损失约201万美元,NTX一度跌逾70% 。
PancakeSwap上线Pre-Access Portal开放私企代币化敞口
PancakeSwap 推出面向未上市私营公司的代币化投资入口,首批项目尚未披露 。
毕马威技术负责人谈AI如何嵌入客户项目
毕马威技术负责人称,AI 正改变咨询与企业软件交付流程,重点转向数据整合、业务语境整理和客户团队培训 。